Como rebalancear a carteira usando os aportes
Com o tempo, a carteira sai do lugar: o que subiu passa a pesar mais, o que caiu pesa menos. Rebalancear é trazer cada classe de volta à proporção que você escolheu. O jeito mais barato de fazer isso costuma ser usando os aportes, sem vender nada.
Primeiro, defina as metas
Antes de rebalancear, você precisa de uma meta por classe de ativo. Por exemplo:
| Classe | Meta |
|---|---|
| Renda fixa | 40% |
| Ações | 60% |
Não existe proporção ideal para todo mundo. Ela depende do seu prazo, da sua tolerância a oscilações e dos seus objetivos. Se tiver dúvida, um profissional certificado pode ajudar a definir.
Rebalancear com aportes
A ideia é direcionar o dinheiro novo para as classes que estão abaixo da meta, até a carteira voltar ao alvo.
Exemplo
Valores ilustrativos, conferidos à mão. Carteira de R$ 100.000 com meta de 60% em ações e 40% em renda fixa, e um aporte de R$ 20.000:
| Classe | Hoje | Meta depois do aporte | Quanto aportar |
|---|---|---|---|
| Ações | R$ 70.000 (70%) | 60% de R$ 120.000 = R$ 72.000 | R$ 2.000 |
| Renda fixa | R$ 30.000 (30%) | 40% de R$ 120.000 = R$ 48.000 | R$ 18.000 |
| Total | R$ 100.000 | R$ 120.000 | R$ 20.000 |
O passo a passo:
- Some o patrimônio atual e o aporte: R$ 100.000 + R$ 20.000 = R$ 120.000.
- Calcule quanto cada classe deveria ter: total × meta.
- Aporte a diferença entre o valor ideal e o atual de cada classe.
Sem vender nada, a carteira volta a 60/40.
Se o aporte não for suficiente para fechar a diferença inteira, coloque tudo na classe mais abaixo da meta. A carteira vai se aproximando do alvo a cada mês.
E se eu vender para rebalancear?
Vender a classe que está acima da meta também funciona, mas tem custos:
- Imposto sobre o lucro.
- Custos de corretagem e emolumentos.
- Tempo fora do mercado entre vender uma coisa e comprar outra.
No exemplo, para voltar a 60/40 sem aporte, seria preciso vender R$ 10.000 em ações. Se essas ações custaram R$ 6.000, o lucro é de R$ 4.000, e o imposto depende do tipo de ativo:
| Ativo vendido | Imposto sobre R$ 4.000 de lucro |
|---|---|
| Ações à vista, vendas de até R$ 20 mil no mês | Isento |
| Ações à vista, vendas acima de R$ 20 mil no mês | 15% sobre todo o lucro do mês |
| ETFs | 15%: R$ 600 |
| FIIs | 20%: R$ 800 |
Por isso, rebalancear com aportes costuma sair mais barato. Vender faz sentido quando a distância da meta é grande demais para os aportes resolverem.
Com que frequência?
- A cada aporte, olhando qual classe está mais abaixo da meta. É o mais simples.
- Por faixa de tolerância: só agir quando uma classe se afasta mais do que, por exemplo, 5 pontos da meta.
Rebalancear não aumenta o retorno por si só. O objetivo é manter o risco da carteira no nível que você escolheu.
Como o ConsolidaAI ajuda
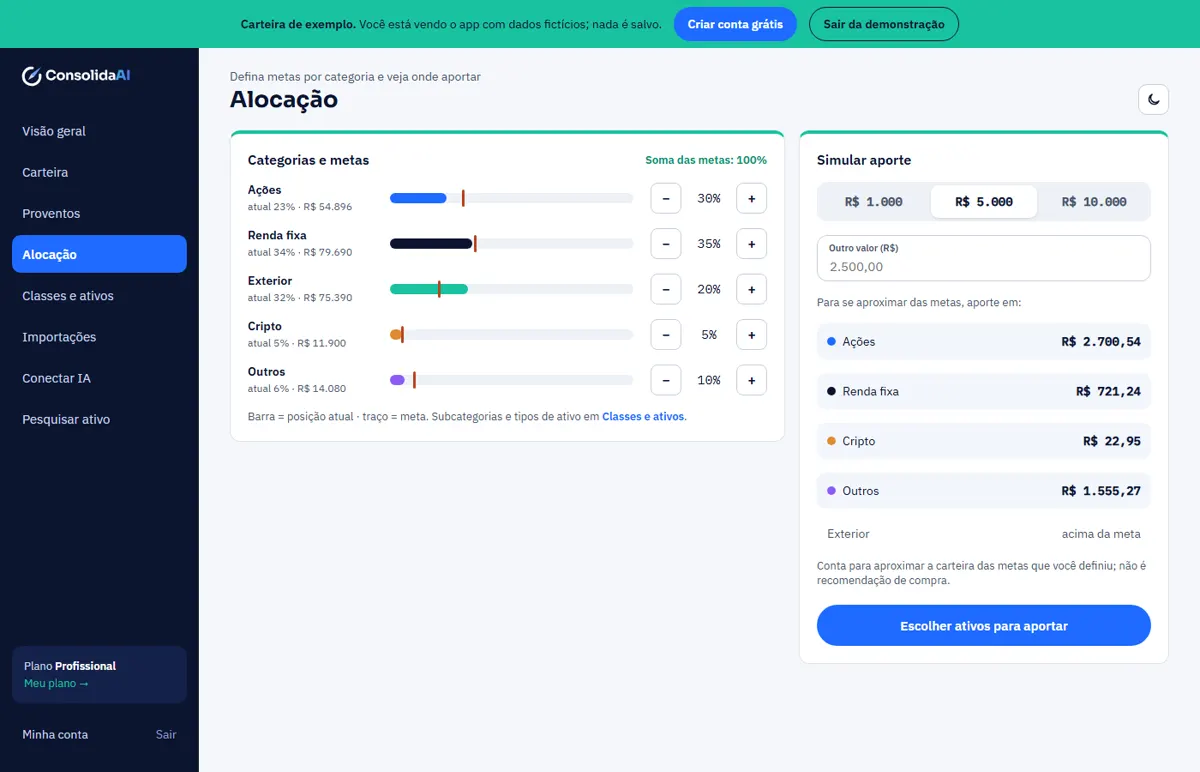
Na tela de Alocação do ConsolidaAI, você define a meta de cada classe e informa quanto vai aportar. O app mostra quanto colocar em cada uma para chegar mais perto das metas, sem vender nada. A sugestão só aplica as metas que você definiu e não é recomendação de compra.
Um roteiro mensal
- Atualize a carteira e veja quanto cada classe representa hoje.
- Compare com as metas e anote quais estão abaixo.
- Defina o valor do aporte do mês.
- Divida o aporte pelas classes abaixo da meta, começando pela mais distante.
- Dentro de cada classe, escolha os ativos de acordo com a sua estratégia.
Fazer isso todo mês leva poucos minutos e evita decisões por impulso, como colocar todo o dinheiro novo no que mais subiu.
Proventos também contam como aporte. Os dividendos, os JCP e os rendimentos de FIIs que caem na conta podem ir direto para a classe mais abaixo da meta, em vez de voltar para o mesmo ativo que os pagou. Assim o rebalanceamento acontece um pouco todo mês, sem esforço extra.
Perguntas frequentes
Rebalancear aumenta o retorno da carteira?
Não necessariamente. O objetivo é manter o risco no nível que você escolheu. Em alguns períodos, rebalancear ajuda a comprar o que caiu e vender o que subiu; em outros, deixar a carteira correr teria rendido mais.
Devo rebalancear dentro de cada classe também?
Pode, com a mesma lógica: metas por ativo ou por setor dentro das ações, por exemplo. Comece pelas classes, que é onde está a maior parte do risco, e só depois desça ao nível dos ativos.
Conteúdo educativo, não é recomendação de investimento. Regras de imposto mudam: na dúvida, confirme com um contador.